劳务派遣用工费用企业所得税税前扣除详解
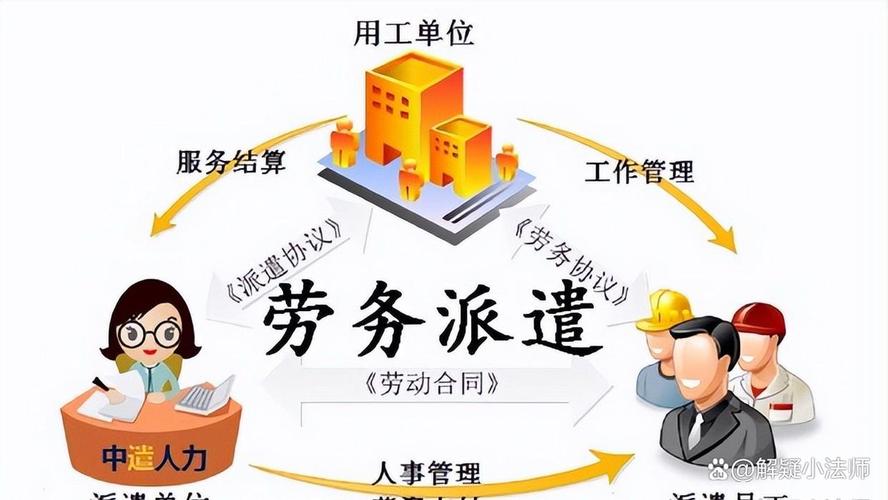
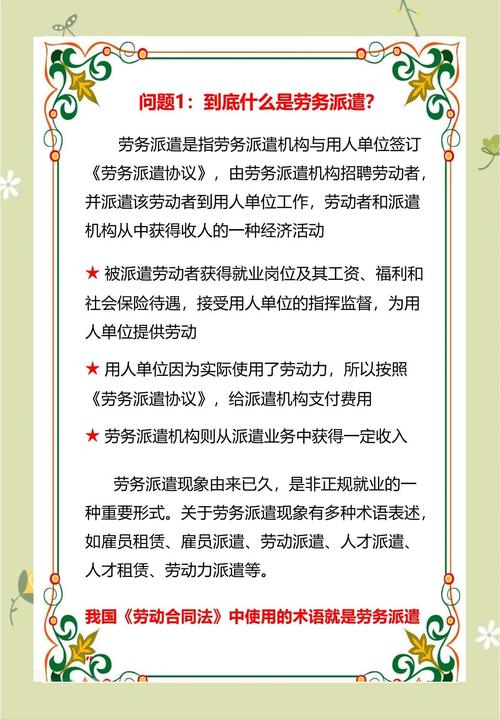
劳务派遣作为一种灵活用工方式,在企业中日益普遍。其相关费用在企业所得税税前扣除时,企业常存在诸多疑问。本文将结合税法规定,对劳务派遣用工费用的税前扣除问题进行系统梳理。
一、劳务派遣用工费用的性质
根据《国家税务总局关于企业工资薪金和职工福利费等支出税前扣除问题的公告》(国家税务总局公告2015年第34号)第三条规定,企业接受外部劳务派遣用工所实际发生的费用,应分两种情况按规定在税前扣除:
- 按照协议(合同)约定直接支付给劳务派遣公司的费用,应作为劳务费支出;
- 直接支付给员工个人的费用,应作为工资薪金支出和职工福利费支出。
二、劳务费支出的税前扣除
企业按照劳务派遣协议支付给劳务派遣公司的费用,属于劳务费支出。根据《企业所得税法》第八条,企业实际发生的与取得收入有关的、合理的支出,准予在计算应纳税所得额时扣除。劳务费支出作为企业实际发生的合理支出,可以在税前据实扣除,无需受工资薪金总额比例限制。但需注意,企业应取得劳务派遣公司开具的发票作为扣除凭证,否则不得税前扣除。
三、工资薪金支出的税前扣除
直接支付给劳务派遣员工个人的费用,例如加班费、绩效奖金等,可作为工资薪金支出。根据《企业所得税法实施条例》第三十四条,企业发生的合理的工资薪金支出,准予扣除。这些费用应计入企业工资薪金总额,作为计算职工福利费、职工教育经费、工会经费等扣除限额的基数。需要强调的是,企业需留存支付凭证、工资表等资料备查。
四、职工福利费支出的税前扣除
直接支付给劳务派遣员工个人的职工福利费,如防暑降温费、医疗费用等,应作为职工福利费支出。根据《企业所得税法实施条例》第四十条,企业发生的职工福利费支出,不超过工资薪金总额14%的部分,准予扣除。因此,劳务派遣用工的职工福利费也受此比例限制。
五、劳务派遣用工费用税前扣除的注意事项
- 区分支付对象:支付给劳务派遣公司的为劳务费,支付给员工个人的为工资薪金和职工福利费,两者税务处理不同。
- 凭证管理:劳务费需取得发票;工资薪金和职工福利费需有支付凭证、工资表、福利费发放记录等内部凭证。
- 准确核算:企业应单独核算劳务派遣用工费用,避免混淆。
- 关注政策变化:税收政策可能调整,企业应及时了解最新规定。
六、政策依据
- 《中华人民共和国企业所得税法》及其实施条例;
- 《国家税务总局关于企业工资薪金和职工福利费等支出税前扣除问题的公告》(国家税务总局公告2015年第34号);
- 《国家税务总局关于企业所得税应纳税所得额若干税务处理问题的公告》(国家税务总局公告2012年第15号)等。
劳务派遣用工费用的企业所得税税前扣除需严格区分费用性质,并遵循相关税法规定。企业应加强凭证管理,确保税务处理合规,以降低税务风险。
如若转载,请注明出处:http://www.dayilietou.com/product/36.html
更新时间:2026-10-07 09:57:39